Reforma tributária
Planejamento Tributário: Simples Nacional Padrão ou Simples Híbrido? Como Decidir a Nova Estrutura para 2027
Hora de decidir - Simples Hibrido ou Padrão? Vamos aprender
Aqui está uma versão profundamente aprimorada, estruturada para blog institucional/contábil de alta autoridade técnica, com formatação rica, tabelas comparativas, exemplos práticos de cálculo, bases legais exatas e um checklist de tomada de decisão.
Planejamento Tributário: Simples Nacional Padrão ou Simples Híbrido? Como Decidir a Nova Estrutura para 2027
Publicado pela Equipe Técnica AzulCore
A implementação do sistema de IVA Dual trazido pela Reforma Tributária do Consumo (instituída pela Emenda Constitucional nº 132/2023 e disciplinada pelas Leis Complementares nº 214/2025 e nº 227/2026) não extinguiu o Simples Nacional. No entanto, impôs aos gestores, diretores financeiros e contadores um dos maiores dilemas estratégicos das últimas décadas: como recolher o IBS (Imposto sobre Bens e Serviços) e a CBS (Contribuição sobre Bens e Serviços) a partir de 2027?
Embora o tratamento simplificado continue garantido constitucionalmente, a forma de repasse de créditos fiscais ao longo da cadeia produtiva sofreu uma transformação radical. A partir de agora, a sua escolha determinará se o seu produto ou serviço permanecerá comercialmente competitivo para clientes empresariais (B2B) ou se sua margem será consumida pela complexidade fiscal.
1. O que é o modelo "Simples Híbrido"?
Historicamente, o optante pelo Simples Nacional recolhe oito tributos em uma guia única mensal — o DAS (Documento de Arrecadação do Simples Nacional) —, abrangendo IRPJ, CSLL, PIS, COFINS, IPI, ICMS, ISS e CPP.
Com o novo regime, os tributos de consumo (PIS, COFINS, ICMS e ISS) dão lugar à CBS (federal) e ao IBS (estadual/municipal). Diante disso, a legislação abriu duas vias operacionais para os optantes do regime favorecido:
Simples Nacional Padrão (IBS e CBS dentro do DAS): A empresa apura e recolhe todos os tributos na guia unificada, com alíquotas nominais agregadas e fixadas em faixas de receita bruta anual.
Simples Híbrido (IBS e CBS pelo Regime Regular): A microempresa (ME) ou empresa de pequeno porte (EPP) mantém o IRPJ, CSLL e a Contribuição Previdenciária Patronal (CPP) dentro do DAS, mas opta por apurar e recolher o IBS e a CBS "por fora", sob a sistemática do regime regular (não cumulatividade plena via débito e crédito).
2. Prazos e Janelas de Opção: A Regra Semestral
A manifestação de vontade perante o Fisco não é estática, mas exige atenção rigorosa ao calendário legal. O Art. 473 da LC 214/2025 (com a redação estabelecida pela LC 227/2026) fixou as balizas de alternância:
Periodicidade: A opção pela apuração no regime regular é semestral e irretratável para cada semestre civil.
Janelas de manifestação:
Para o 1º semestre (início em janeiro): a opção deve ser exercida no mês de setembro anterior.
Para o 2º semestre (início em julho): a opção deve ser exercida no mês de março anterior.
Efeito da Inércia (Silêncio): O contribuinte que não formalizar a opção no sistema do Simples Nacional no prazo legal permanecerá, compulsoriamente, no modelo padrão (IBS e CBS dentro do DAS).
Trava de Saída: O contribuinte que estiver no regime regular do IBS e da CBS e tiver obtido ressarcimento de saldos credores acumulados fica impedido de retornar ao DAS no mesmo ano-calendário ou no subsequente.
3. Matriz Comparativa Detalhada
Critério de Avaliação | Modelo Padrão (IBS/CBS no DAS) | Modelo Híbrido (IBS/CBS no Regime Regular) |
|---|---|---|
Forma de Apuração do IBS/CBS | Unificada no DAS, calculada sobre a receita bruta mensal. | Mensal, segregada, sob a dinâmica de débito sobre saídas e crédito sobre entradas. |
Direito a Tomada de Créditos | Vedado. O optante não apropria créditos de insumos ou bens adquiridos. | Garantido. O contribuinte pode creditar-se do IBS e da CBS incidentes em suas aquisições tributadas. |
Transferência de Créditos ao Cliente | Limitada ao montante efetivamente recolhido a título de IBS/CBS na alíquota efetiva do DAS. | Integral (alíquota cheia do regime geral de referência). |
Cumprimento de Obrigações Acessórias | Mantém a simplicidade (PGDAS-D e emissão padrão de NF-e). | Elevada complexidade: validação da Apuração Assistida da RFB/CGIBS e escrituração digital padrão. |
Perfil Predominante de Vendas | B2C (Consumidor final físico). | B2B (Indústrias, distribuidores e pessoas jurídicas do regime regular). |
4. O Coração da Decisão: O Impacto Comercial do Repasse de Créditos
No sistema tributário não cumulativo pleno do IBS e da CBS, o comprador pessoa jurídica do regime regular calcula seu imposto a pagar abatendo integralmente os créditos gerados em suas compras.
Se ele compra de uma empresa no Simples Híbrido, ele toma 100% do crédito tributário destacado na operação.
Se ele compra de uma empresa no Simples Padrão, ele só pode aproveitar o crédito no valor efetivamente pago pelo fornecedor dentro do DAS — um percentual consideravelmente menor.
Exemplo Prático de Simulação B2B
Imagine uma empresa prestadora de serviços de TI vendendo para uma grande corporação no Lucro Real. O valor do contrato mensal de prestação de serviços é de R$ 50.000,00. Considere, para fins ilustrativos, uma alíquota de referência combinada (CBS + IBS) de 27% e uma parcela de IBS/CBS dentro da faixa do Simples Padrão de 5%:
+---------------------------------------------------------------------------------+
| Cenário 1: Fornecedor no Simples Padrão                                         |
+---------------------------------------------------------------------------------+
| Faturamento bruto do serviço:                     R$ 50.000,00                  |
| Crédito de IBS/CBS gerado para o cliente (5%):    R$  2.500,00                  |
| Custo Real Líquido da contratação para o cliente: R$ 47.500,00                  |
+---------------------------------------------------------------------------------+
| Cenário 2: Fornecedor no Simples Híbrido                                        |
+---------------------------------------------------------------------------------+
| Faturamento bruto do serviço:                     R$ 50.000,00                  |
| Crédito de IBS/CBS gerado para o cliente (27%):   R$ 13.500,00                  |
| Custo Real Líquido da contratação para o cliente: R$ 36.500,00                  |
+---------------------------------------------------------------------------------+
Consequência mercadológica: No Simples Padrão, o serviço custa efetivamente R$ 11.000,00 a mais para o cliente corporativo. Salvo em casos de marcas com forte diferencial competitivo, o cliente do regime regular pressionará por descontos agressivos na negociação ou simplesmente substituirá o fornecedor por concorrentes aptos a transferir o crédito integral.
5. Os Custos "Ocultos" do Regime Híbrido
A migração para a sistemática regular de apuração do IBS e CBS exige cautela e não deve se pautar unicamente na demanda comercial. A apuração por fora acarreta impactos estruturais que podem corroer as margens:
Volume de Compras e Créditos Próprios: O Simples Híbrido só é sustentável financeiramente se a empresa possuir um volume substancial de créditos para abater sobre suas despesas tributáveis (aluguéis corporativos, softwares tributados, insumos e matéria-prima). Empresas baseadas intensivamente em mão de obra (como prestadores de serviços intelectuais) possuem pouquíssimas entradas com crédito, resultando em pagamento de alíquotas cheias sobre a receita bruta.
Ambiente Tecnológico e Apuração Assistida: A empresa precisará operar com ERPs integrados que suportem a Apuração Assistida da CBS (RFB) e do IBS (CGIBS), monitorando a liquidação dos débitos fiscais via split payment ou guias eletrônicas de arrecadação.
Honorários Contábeis: A escrituração paralela de dois modelos tributários simultâneos exige auditoria contínua de NCMs, regras de apropriação e reconciliação fiscal, elevando os custos operacionais da assessoria.
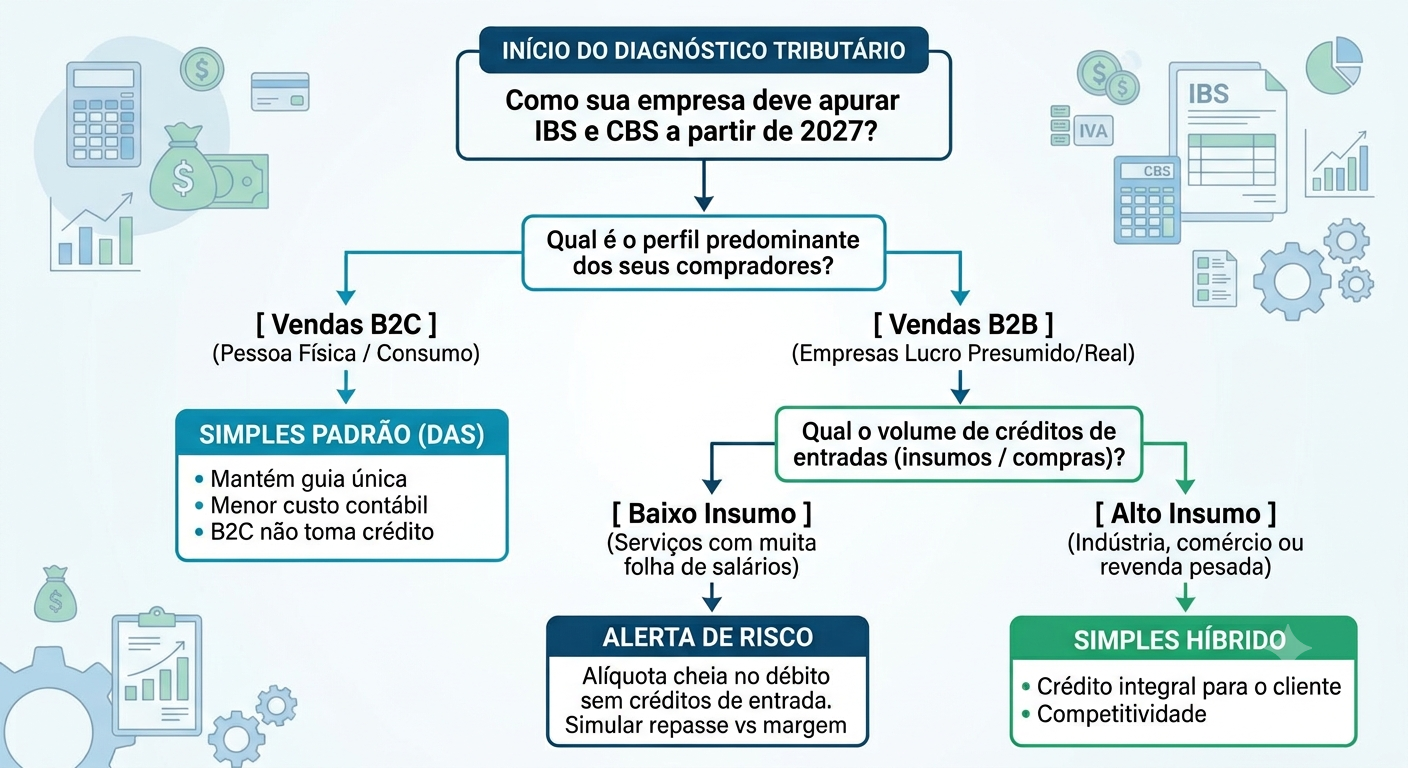
6. Fluxograma de Tomada de Decisão Estratégica
Para definir a melhor rota da sua empresa para os próximos ciclos, considere as seguintes etapas de diagnóstico:
7. Recomendações Práticas
Higienização de Cadastros e NCMs: Audite o catálogo de produtos e serviços para entender a alíquota final aplicável às suas operações e os regimes diferenciados e específicos previstos na legislação.
Mapeamento da Carteira de Clientes: Segregue seu faturamento entre vendas para consumidores finais (pessoas físicas e empresas MEI/Simples Padrão) e vendas para empresas sob regime não cumulativo.
Simulação Numérica Comparativa: Jamais tome a decisão com base em deduções intuitivas. Projete o fluxo de caixa considerando as despesas com insumos, a tomada de créditos e o efeito do preço percebido pelo cliente.
Referências Normativas
BRASIL. Emenda Constitucional nº 132, de 20 de dezembro de 2023. Altera o Sistema Tributário Nacional para instituir a reforma da tributação do consumo.
BRASIL. Lei Complementar nº 214, de 16 de janeiro de 2025. Institui o Imposto sobre Bens e Serviços (IBS), a Contribuição Social sobre Bens e Serviços (CBS) e o Imposto Seletivo (IS).
BRASIL. Lei Complementar nº 227, de 13 de janeiro de 2026. Altera e regulamenta dispositivos da LC nº 214/2025, disciplinando a opção semestral do Simples Nacional perante o IBS e a CBS (Art. 473).
COMITÊ GESTOR DO SIMPLES NACIONAL (CGSN). Resoluções e orientações relativas ao cronograma e formalização de opções dos regimes de apuração do IBS/CBS.
DA INFORMAÇÃO À PRÁTICA
Vamos olhar para os seus números?
Converse com o Grupo RJR sobre os próximos passos da sua empresa.
Falar com um especialista